Если на ваше имя оформили кредит без вашего ведома, необходимо как можно быстрее обратиться в банк или микрофинансовую организацию, подать заявление в полицию и оспорить сведения в кредитной истории. Если вы не заключали договор и не получали деньги, необходимо зафиксировать эти обстоятельства и потребовать от кредитора провести проверку.
Мошенники могут использовать паспортные данные, фотографии документов, украденные аккаунты на Госуслугах или доступ к телефону. Иногда кредит оформляют дистанционно, используя чужие персональные данные и электронные средства подтверждения.
Сам факт появления кредита в кредитной истории ещё не означает, что человек обязан его погашать. Однако для прекращения требований кредитора может потребоваться доказать, что договор не заключался самим гражданином, и при необходимости обратиться в суд.
В статье разберём, что делать, если на вас оформили кредит без согласия, какие доказательства собирать, как оспорить задолженность и в каких случаях можно добиться признания договора незаключённым и исправления кредитной истории.
Что означает кредит, оформленный без ведома человека
Кредит без ведома человека возникает, когда банк или микрофинансовая организация оформляет договор от его имени без действительного волеизъявления самого гражданина. Обычно такая ситуация связана с использованием персональных данных или средств электронной идентификации без разрешения владельца.
На практике встречаются несколько вариантов:
- Мошенники используют паспортные данные человека и оформляют онлайн-заём.
- Злоумышленники получают доступ к личному кабинету банка или микрофинансовой организации.
- Для оформления кредита используют чужой номер телефона, электронную почту или сведения из документов.
- Постороннее лицо подделывает подпись или иным способом выдаёт себя за заёмщика.
- Кредит оформляют после кражи телефона или получения доступа к учётной записи на государственном портале.
Необходимо отличать такие случаи от ситуации, когда человек сам заключил кредитный договор под влиянием мошенников, получил деньги и добровольно перевёл их злоумышленникам. Правовые основания для освобождения от обязательств в этих ситуациях различаются.
Если договор заключён без участия гражданина, основная задача заключается в оспаривании самого факта возникновения обязательств. Для этого нужно установить обстоятельства оформления кредита, запросить документы у кредитора и собрать доказательства.
Что говорит закон о кредите, оформленном мошенниками
Правовая оценка зависит от обстоятельств заключения договора и способа его оформления. При разрешении спора могут применяться нормы Гражданского кодекса РФ, Федерального закона № 353-ФЗ «О потребительском кредите (займе)» и законодательства о кредитных историях.
Гражданский кодекс РФ регулирует заключение договоров, их действительность и последствия отсутствия надлежащего согласия сторон. Если человек не выражал волю на получение кредита и договор от его имени заключило другое лицо, имеются основания оспаривать возникновение обязательств.
Федеральный закон № 353-ФЗ устанавливает правила предоставления потребительских кредитов и дополнительные меры защиты заёмщиков от мошеннических действий. В предусмотренных законом случаях нарушение кредитором установленных требований может повлиять на обязанность заёмщика возвращать деньги.
При этом признание договора незаключённым, признание его недействительным и освобождение от обязательств по специальным нормам закона являются разными правовыми механизмами. Какой из них применим, зависит от обстоятельств конкретного дела.
Банк России в официальной инструкции рекомендует обратиться к кредитору, оспорить сведения в кредитной истории и при необходимости обратиться в суд с требованием признать договор незаключённым или недействительным.

Что делать, если на ваше имя оформили кредит без согласия
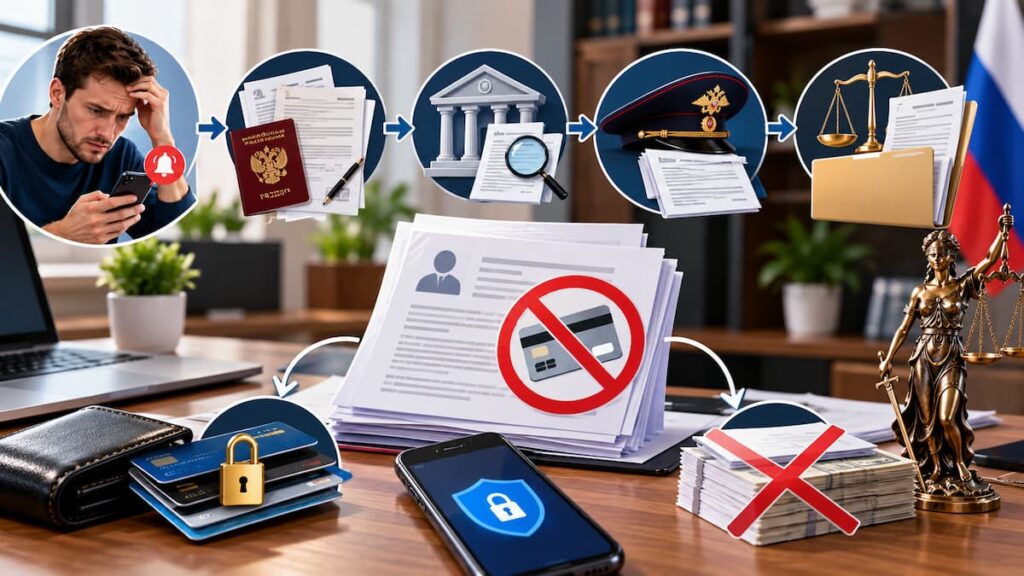
Если вы обнаружили неизвестный кредит, действуйте последовательно. Не ждите первого требования о взыскании задолженности и не ограничивайтесь телефонным звонком в банк.
Шаг 1. Получите кредитную историю
Сначала выясните, какая организация оформила кредит, когда появился договор и какова сумма задолженности.
Запросите сведения о своих кредитных историях через Центральный каталог кредитных историй Банка России. Это можно сделать через официальный сайт регулятора или портал Госуслуг. В ответе будет указано, в каких бюро кредитных историй хранятся ваши данные.
Затем обратитесь в соответствующие бюро и получите отчёты. Проверьте:
- название банка или микрофинансовой организации;
- дату заключения договора;
- сумму кредита или займа;
- номер договора, если он указан;
- сведения о платежах и просрочках;
- наличие других неизвестных кредитов.
Если вы обнаружили несколько подозрительных договоров, оспаривайте каждый из них отдельно. Это поможет установить полный объём проблемы и определить, каким организациям необходимо направить заявления.
Шаг 2. Направьте заявление кредитору
Обратитесь в банк или микрофинансовую организацию, которые указаны в кредитной истории. Сообщите, что не заключали договор, не давали согласия на оформление кредита и не получали денежные средства, если это соответствует действительности.
Потребуйте провести внутреннюю проверку и предоставить копии документов, на основании которых оформлен кредит.
В зависимости от способа заключения договора запросите:
- копию кредитного договора;
- заявление на получение кредита;
- документы или электронные сведения, использованные при идентификации заёмщика;
- сведения о способе подписания договора;
- данные о подтверждении операции кодом или электронной подписью;
- информацию о перечислении кредитных средств;
- сведения о счёте или карте, на которые поступили деньги;
- результаты внутренней проверки.
В заявлении укажите, что оспариваете факт заключения договора и не признаёте задолженность. Попросите исправить сведения, переданные в бюро кредитных историй, если проверка подтвердит их недостоверность.
Направляйте заявление способом, позволяющим подтвердить его получение. Сохраните копию обращения, регистрационный номер и ответ организации.
Шаг 3. Подайте заявление в полицию
Если вы подозреваете, что кредит оформили мошенники, обратитесь в полицию с заявлением о возможном преступлении.
В документе укажите:
- когда вы обнаружили неизвестный кредит;
- название кредитной организации;
- сумму и дату оформления договора;
- почему вы считаете, что не заключали договор;
- получали ли вы деньги и распоряжались ли ими;
- могли ли посторонние лица получить доступ к вашим документам, телефону или учётным записям.
Приложите кредитный отчёт, копию обращения в банк и имеющиеся ответы кредитора. Если обнаружены подозрительные входы в аккаунты, сообщения с кодами подтверждения или другие признаки постороннего доступа, также сообщите об этом.
Получите подтверждение регистрации заявления. В дальнейшем сохраните постановления и другие документы, которые будут вынесены по результатам проверки.
Само обращение в полицию не прекращает обязательства автоматически. Однако результаты проверки и расследования могут иметь существенное значение для разрешения спора с кредитором.
Шаг 4. Оспорьте запись в кредитной истории
Обратитесь в бюро кредитных историй, где содержатся сведения о спорном договоре. Подайте заявление об оспаривании информации и приложите документы, подтверждающие вашу позицию.
Бюро проводит проверку с участием источника формирования кредитной истории, то есть кредитора, передавшего сведения. Если организация подтвердит недостоверность информации, запись должна быть скорректирована в установленном порядке.
При этом бюро не заменяет суд и не разрешает все споры о том, кто заключил договор. Если кредитор настаивает на существовании задолженности, может потребоваться судебное разбирательство.
Шаг 5. Защитите персональные данные
Если кредит оформили с использованием ваших документов или учётных записей, проверьте безопасность личных данных.
Смените пароли от электронной почты, банковских приложений и других важных сервисов. Завершите неизвестные сеансы входа, проверьте привязанные номера телефонов и восстановите контроль над учётными записями.
При необходимости заблокируйте скомпрометированную банковскую карту и обратитесь к оператору связи, если есть подозрение на незаконное получение доступа к вашему номеру.
Также можно установить самозапрет на заключение договоров потребительского кредита или займа через предусмотренные законом способы. Он помогает снизить риск новых мошеннических оформлений, но сам по себе не отменяет уже возникший спорный кредит.
Как доказать, что кредит оформили мошенники
Чтобы оспорить задолженность, необходимо собрать доказательства того, что договор заключили без вашего участия или согласия. Одного заявления о мошенничестве может оказаться недостаточно, особенно если кредитор утверждает, что договор был подписан электронно.
Какие доказательства помогут
Для подтверждения своей позиции могут использоваться:
- кредитный договор и документы, представленные при его оформлении;
- сведения о способе идентификации и подписания договора;
- банковские выписки, показывающие, поступали ли вам кредитные деньги;
- сведения о счёте или карте, на которые перечислили средства;
- документы о вашем местонахождении в момент оформления кредита, если они имеют значение для проверки;
- переписка, уведомления и сведения о подозрительных входах в аккаунты;
- результаты проверки банка или микрофинансовой организации;
- материалы полицейской проверки или уголовного дела;
- заключение эксперта, если требуется проверить подлинность подписи или электронных данных.
Например, если кредит оформлен дистанционно, деньги поступили на неизвестную вам карту, а в личном кабинете обнаружены подозрительные действия, эти обстоятельства могут подтвердить вашу позицию. Однако каждый факт необходимо оценивать вместе с другими доказательствами.
Как проверить электронную подпись и способ оформления кредита
При дистанционном кредитовании договор может заключаться с использованием электронной подписи или других предусмотренных законом способов подтверждения. Поэтому необходимо запросить у кредитора сведения о том, как именно была установлена личность заёмщика и каким способом подтверждено заключение договора.
Если кредитор ссылается на электронную подпись, попросите предоставить документы и технические сведения, подтверждающие её использование, в пределах доступной информации и требований законодательства.
Само наличие подтверждения через SMS или электронную подпись не всегда доказывает, что действия совершили именно вы. При этом отсутствие бумажного договора тоже не означает автоматически, что обязательства не возникли. Суд оценивает способ заключения договора и совокупность доказательств.
Можно ли списать кредит, оформленный мошенниками
Да, при наличии законных оснований можно добиться прекращения требований по кредиту, оформленному без вашего согласия. Однако для этого необходимо установить обстоятельства заключения договора и выбрать подходящий способ защиты.
Возможны несколько вариантов:
- кредитор самостоятельно признаёт сведения недостоверными и исправляет кредитную историю;
- суд признаёт договор незаключённым, если договорных отношений между вами и кредитором не возникло;
- суд признаёт договор недействительным, если для этого имеются предусмотренные законом основания;
- обязательства прекращаются или не подлежат исполнению в случаях, прямо предусмотренных специальным законодательством.
Если кредитор согласен с результатами проверки, спор иногда удаётся урегулировать без суда. Если организация продолжает требовать деньги, может потребоваться исковое заявление.
Когда можно не платить по мошенническому кредиту
Если вы действительно не заключали кредитный договор, необходимо письменно оспорить задолженность и добиваться официального разрешения спора. Не следует рассчитывать, что долг исчезнет автоматически после подачи заявления в полицию.
Отдельные правила предусмотрены для граждан, которые сами оформили потребительский кредит под влиянием мошенников, а затем перевели заёмные деньги злоумышленникам. Части 7–9 статьи 13 Федерального закона № 353-ФЗ устанавливают специальные условия освобождения от исполнения обязательств и уплаты процентов, если кредитор нарушил предусмотренные законом антимошеннические требования и возбуждено уголовное дело по факту хищения заёмных средств.
Эти положения имеют специальные условия применения и не означают автоматического списания любого кредита, связанного с мошенничеством. Подробности опубликованы в разъяснении Банка России об освобождении заёмщика от обязательств по мошенническому кредиту.
Если кредит оформили полностью без вашего ведома, необходимо прежде всего оспаривать факт заключения договора. Если же вы сами подписали договор, но действовали под влиянием обмана, правовая оценка будет другой.
Что делать, если банк требует погасить задолженность
Пока спор не разрешён, кредитор может направлять требования об оплате, начислять предусмотренные договором суммы и передавать информацию о задолженности в кредитную историю. Поэтому необходимо своевременно фиксировать возражения и добиваться официального рассмотрения дела.
Если банк или МФО продолжает требовать деньги:
- Направьте письменное заявление о том, что оспариваете заключение договора.
- Запросите документы, подтверждающие оформление кредита и перечисление средств.
- Приложите подтверждение обращения в полицию и другие имеющиеся доказательства.
- Потребуйте рассмотреть вопрос о корректировке кредитной истории.
- При отказе оцените возможность обращения в суд.
Не игнорируйте судебные документы, если кредитор обратился за взысканием долга. Если вы получили судебный приказ, необходимо проверить дату получения и срок для подачи возражений. По общему правилу статьи 128 ГПК РФ должник вправе представить возражения в течение десяти дней со дня получения копии приказа. Если срок пропущен, вопрос о принятии возражений зависит от обстоятельств и наличия оснований для его восстановления.
Если уже возбуждено исполнительное производство, проверьте документы судебного пристава и доступные способы обжалования. В зависимости от стадии дела могут потребоваться отдельные заявления и процессуальные действия.
Как обратиться в суд и добиться списания долга
Если кредитор не признаёт ошибку, а сведения о задолженности продолжают числиться в кредитной истории, можно обратиться в суд.
В зависимости от обстоятельств требования могут включать признание кредитного договора незаключённым или недействительным, отсутствие обязательств по спорному договору и исправление недостоверных сведений в кредитной истории.
Перед подачей иска необходимо определить надлежащего ответчика, сформулировать требования и собрать доказательства. В качестве ответчика обычно рассматривают кредитную организацию, которая заявляет требования по спорному договору. Если в оформлении участвовали другие лица или возникли дополнительные нарушения, состав участников дела определяется отдельно.
Какие документы подготовить для суда
Обычно для подготовки иска нужны:
- паспортные данные истца и сведения о кредиторе;
- кредитный отчёт с информацией о спорном договоре;
- копия кредитного договора и документы, полученные от кредитора;
- заявление в банк или МФО и ответ на него;
- заявление в полицию и документы о его регистрации;
- доказательства того, что вы не заключали договор или не получали деньги;
- документы, подтверждающие попытки исправить кредитную историю;
- копии обращений в бюро кредитных историй;
- иные материалы, относящиеся к обстоятельствам оформления кредита.
Если кредитор уже подал иск о взыскании задолженности, необходимо также подготовить возражения против его требований и приложить подтверждающие документы.
Что делать после решения суда
Если суд удовлетворил ваши требования, получите заверенную копию решения и дождитесь его вступления в законную силу, если иное не предусмотрено законом.
Затем направьте судебный акт кредитору и в соответствующее бюро кредитных историй, если это необходимо для исполнения решения. Если задолженность уже взыскивают через суд или судебных приставов, может потребоваться отдельное обращение по вопросу прекращения взыскания или пересмотра ранее принятых процессуальных решений.
Проверьте обновлённую кредитную историю после внесения изменений. Сохраните решение суда, подтверждение его вступления в силу и документы, свидетельствующие об исправлении информации.
Когда может понадобиться помощь адвоката
Юридическая помощь может потребоваться, если банк отказывается признавать договор спорным, кредитор подал иск о взыскании задолженности или мошенники использовали электронную подпись и дистанционную идентификацию.
Адвокат может изучить документы кредитора, оценить доказательства, подготовить претензию, заявление в полицию и исковое заявление. Если уже началось судебное разбирательство, специалист поможет определить процессуальные действия и представить ваши интересы.
По вопросам оспаривания кредитного договора, исправления кредитной истории и споров с финансовыми организациями можно обратиться к специалисту по спорам с банками и кредитными учреждениями.
Если обстоятельства указывают на использование персональных данных для совершения преступления, может потребоваться сопровождение в рамках уголовных дел.
Заключение
Если на ваше имя оформили кредит без ведома, не оставляйте ситуацию без внимания. Получите кредитную историю, направьте письменное заявление кредитору, запросите документы по договору и обратитесь в полицию.
Соберите доказательства того, что вы не заключали договор и не получали деньги. Оспорьте сведения в бюро кредитных историй. Если банк или микрофинансовая организация отказывается исправить информацию, оцените возможность обращения в суд с требованием признать договор незаключённым или недействительным.
Списание задолженности зависит от обстоятельств оформления кредита, доказательств и применимых норм закона. Само заявление о мошенничестве не прекращает обязательства автоматически, поэтому необходимо добиваться официального решения спора и исправления кредитной истории.
Часто задаваемые вопросы
Можно ли списать кредит, если я его не оформлял?
Да, если имеются основания установить, что договор не был заключён вами и обязательства по нему не возникли. Для этого необходимо обратиться к кредитору, собрать доказательства и при необходимости подать иск в суд.
Что делать, если мошенники оформили кредит через Госуслуги?
Проверьте безопасность учётной записи, смените пароль и завершите неизвестные сеансы. Обратитесь в банк или МФО, запросите документы по кредиту и подайте заявление в полицию. Если сведения о займе попали в кредитную историю, оспорьте их в соответствующем бюро.
Нужно ли платить по кредиту, пока идёт проверка?
Если вы не заключали договор, письменно оспорьте задолженность и добивайтесь официального разрешения спора. Само обращение в полицию не приостанавливает взыскание автоматически. Дальнейшие действия зависят от обстоятельств дела и стадии разбирательства.
Удалят ли кредит из кредитной истории после заявления в полицию?
Не автоматически. Для корректировки сведений необходимо провести проверку через кредитора и бюро кредитных историй. Если спор не разрешён, может потребоваться судебное решение.
Что делать, если банк уже подал в суд на взыскание кредита?
Не игнорируйте судебные документы. Подготовьте возражения, приложите доказательства того, что вы не заключали договор, и соблюдайте процессуальные сроки. Если вынесен судебный приказ, проверьте срок подачи возражений и порядок его обжалования.